광고닫기

돈 빌릴 마지막 카드…예금담보·보험 대출 확 늘어

중앙일보

2026.10.29 08:02 2026.10.29 13:32

  • 글자크기
  • 인쇄
  • 공유
글자 크기 조절
기사 공유
대출 규제를 적용받지 않는 예금담보대출(예담대)과 보험계약대출(계약대출)이 올해 들어 폭발적으로 늘었다. 금융당국의 고강도 가계대출 규제로 급전 수요가 이들 ‘무(無)규제 대출’에 몰렸다. 이렇게 빌린 돈의 상당액이 주식·부동산 투자에 쓰인 것으로 추정됐다. 대출 부실이 커질 경우 금융사 건전성 악화로 이어질 수 있다.

정근영 디자이너

정근영 디자이너

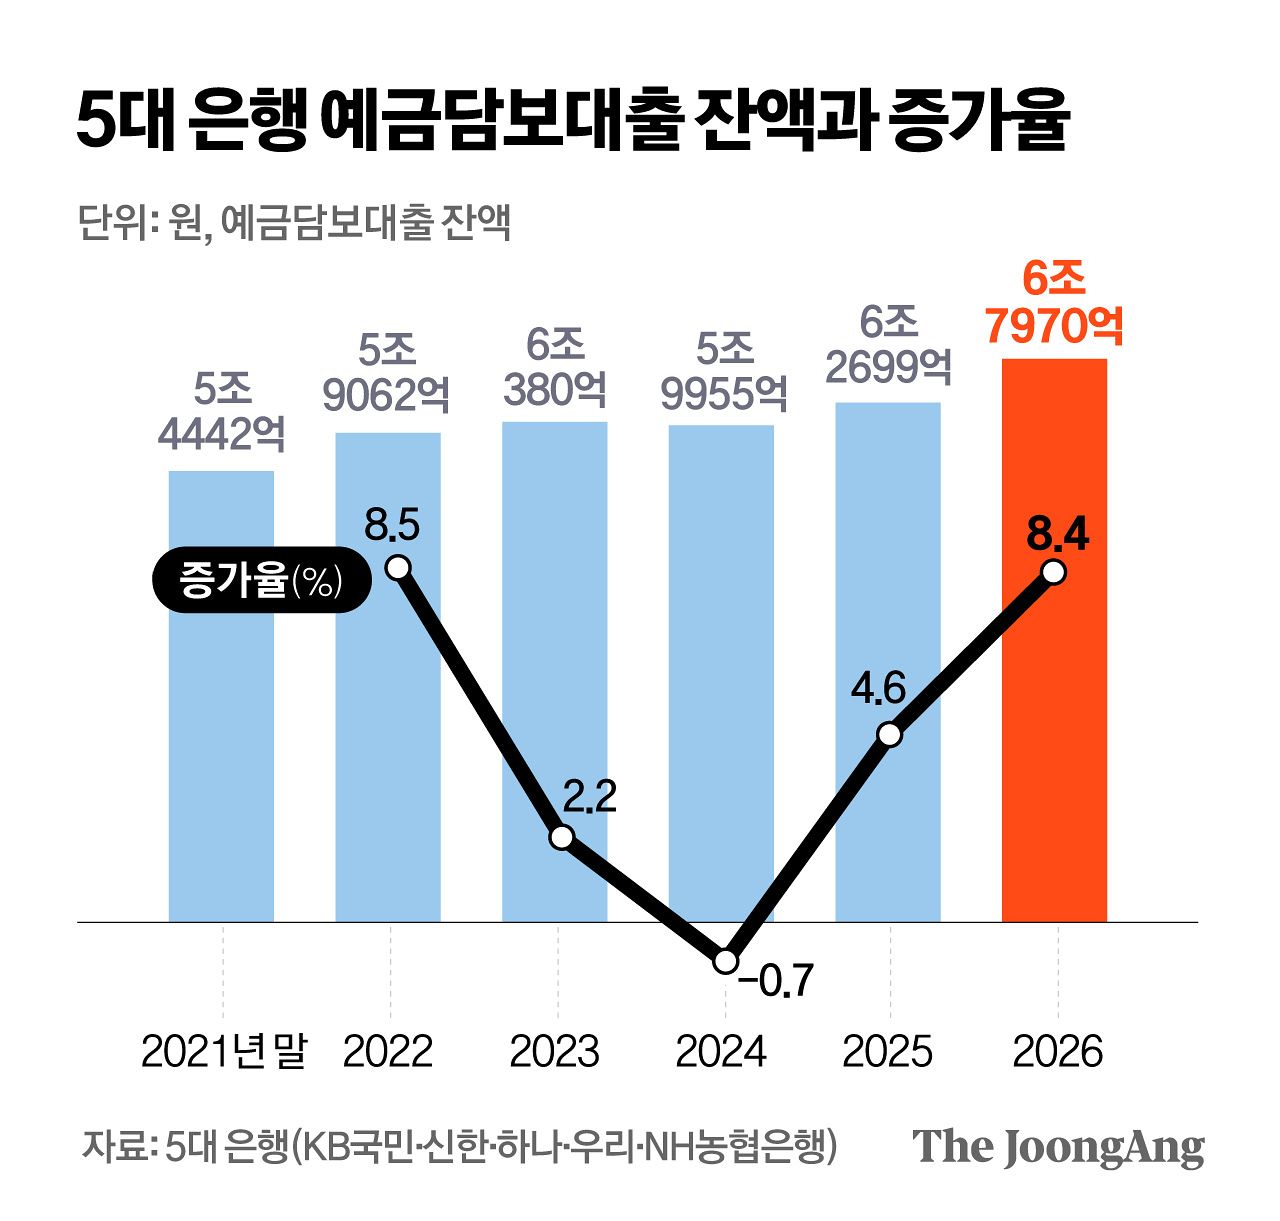
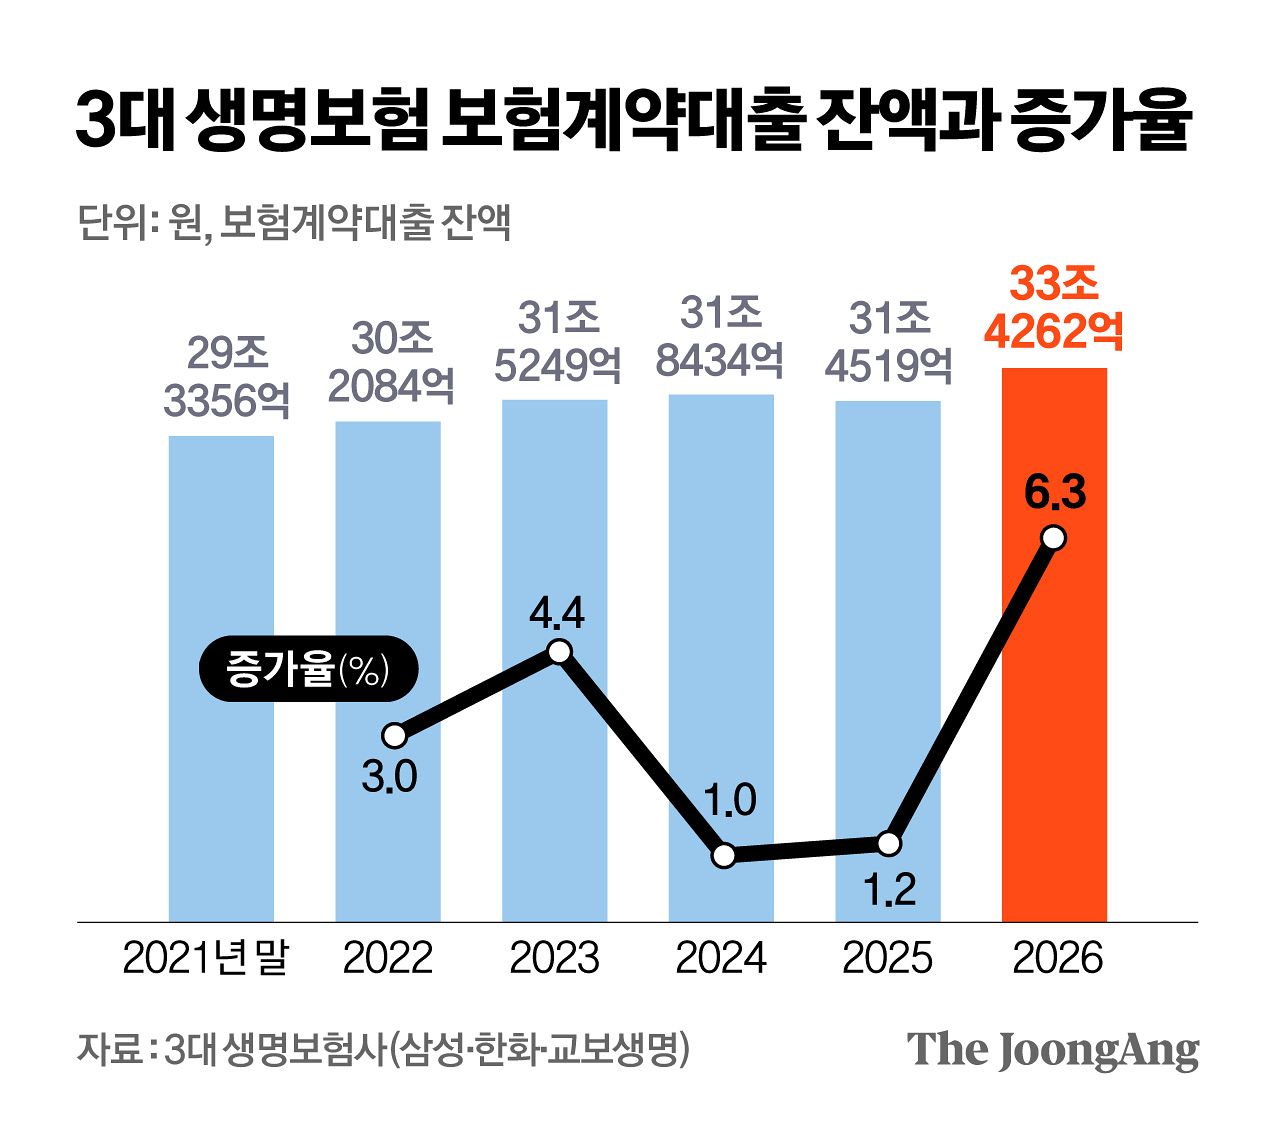
29일 중앙일보가 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 예담대(청약저축담보대출 포함) 잔액을 집계한 결과, 지난 23일 기준 6조7970억원을 기록했다. 지난해 말 대비 8.4% 증가했다. 지난해 증가율(4.6%)의 2배에 육박한다. 보험 해약환급금(보험을 해약했을 때 돌려받을 수 있는 금액) 범위 안에서 빌릴 수 있는 계약대출도 올 들어 급격히 늘었다. 생명보험협회 통계를 보면, 삼성·한화·교보생명 등 3대 생보사의 계약대출 잔액은 올 초부터 지난 8월 말까지 33조4262억원으로 불어났다. 지난해 말 대비 증가율은 6.3%다. 지난 한 해(1.2%)의 5배가 넘고, 최근 5년 이래 가장 큰 증가 폭이다.

정근영 디자이너

정근영 디자이너

두 대출 모두 일종의 ‘마지막 카드’다. 예담대는 예·적금을 담보로 납입액의 90~95%까지 돈을 빌릴 수 있다. 급하게 돈은 필요한데 만기가 남아 예·적금을 빼기 힘들 때 활용한다. 계약대출도 해약환급금의 50~95% 한도로 빌릴 수 있다. 역시 급전이 필요한데 보험을 해지하기는 힘들 때 이용한다.

이들 대출이 올 들어 가파르게 늘어난 이유는 규제의 ‘풍선 효과’ 때문이다. 지난해 6·27 대책 이후 주택담보대출 한도가 크게 줄었다. 지난 6월부터는 은행권이 금융당국의 대출 규제 기조에 부응해 신용대출 한도를 1억원(마이너스 통장 한도는 5000만원)으로 제한했다. 은행권 관계자는 “가계대출 총량 규제로 은행권에 ‘대출 오픈런’이 일어날 때마다 갑자기 돈줄이 막힌 주택 구매자 등이 예담대로 몰려들었다”고 설명했다.

예담대와 계약대출은 ‘규제 무풍 지대’에 있다. 두 대출 모두 고객이 금융회사에 맡긴 자산을 담보로 돈을 빌리는 것이기 때문에 금융회사 입장에선 채무불이행 위험이 사실상 0%에 가깝다. 대출자가 예담대를 갚지 못하면, 은행은 예금을 해지하고 대출자가 못 갚은 금액만큼을 예금에서 회수하면 된다. 이 때문에 예담대와 계약대출은 총부채원리금상환비율(DSR)을 계산할 때 반영하지 않고, 주담대·신용대출 등으로 DSR 한도가 꽉 찼을 때도 이용할 수 있다. 두 대출은 가계부채 총량 규제도 적용받지 않는다.

문제는 이들 대출도 잔액이 급증하면 대출자와 금융회사 자산 건전성에 영향을 줄 수 있다는 점이다. 예담대·계약대출을 활용해 주식·부동산 등에 투자했다가 자산 가격이 추락하면 예금·보험계약 해지 사례가 속출할 수 있다. 은행권 관계자는 “국내 증시가 가파르게 오른 지난 4월부터 6월까지 예담대가 특히 많이 늘었다”며 “한때 9000을 넘긴 코스피가 6000 아래로 내려오면, 대출자는 주가 급락에 따른 손실로 어렵게 모은 예금을 몽땅 잃을 수 있다”고 전했다.

양준석 가톨릭대 경제학과 교수는 “부실 위험이 낮은 예담대·계약대출도 대출을 못 갚는 차주가 급증할 경우 금융회사의 수신 기반이 흔들릴 수 있다”며 “이는 가계의 저축 기반이 악화하는 것으로 결국 외식·숙박 등 내수 소비에도 부정적 영향을 줄 수 있다”고 지적했다. 석병훈 이화여대 경제학과 교수도 “예담대도 이자를 내야 하는 엄연한 대출”이라며 “이를 빌려 ‘빚투(빚내서 투자)’를 할 경우, 투자 손실과 함께 이자 부담도 더욱 커질 수 있다”고 강조했다.


김도년([email protected])

많이 본 뉴스

      실시간 뉴스